Les indices de référence sont les étalons qui permettent d'évaluer la performance de votre portefeuille. Sans eux, un rendement de 10 % n'est qu'un chiffre — avec eux, vous pouvez déterminer si vous avez réellement battu le marché, suivi son rythme, ou pris du retard.
Dans Capitally, un indice de référence peut être tout ce qui possède une série de prix dans le temps : un indice de marché (S&P 500, MSCI World), un ETF ou une action, une série de prix personnalisée que vous avez importée, ou même vos propres positions. Vous pouvez ajouter plusieurs indices de référence simultanément et les voir tous aux côtés de vos rendements sur les graphiques et dans le tableau.
Ajouter un indice de référence
Ouvrez le sélecteur d'indices de référence depuis la vue Portefeuille et choisissez ce qui possède une série de prix :
- Indices de marché comme le S&P 500, MSCI World, Nasdaq 100 ou DAX
- ETF ou actions individuelles — recherchez simplement un symbole boursier et ajoutez-le
- Actifs personnalisés que vous avez créés vous-même, y compris tout investissement opaque avec un prix suivi manuellement
- Filtres, Comptes et Dossiers de compte
- Devises — l'indice de référence correspond alors à l'évolution de cette devise face à celle dans laquelle vous consultez le portefeuille : USD affiché en EUR trace le dollar face à l'euro. Choisissez la devise déjà utilisée pour la vue et la ligne reste plate à 0 %
- Indicateurs économiques — données économiques réelles comme l'inflation (CPI, HICP), les prix immobiliers (HPI), les rendements obligataires et les taux des banques centrales, issus d'Eurostat, de l'OCDE et de la Banque mondiale. Voir Indicateurs économiques ci-dessous
- Vos propres positions — voir Indice de référence sur les prix des positions ci-dessous
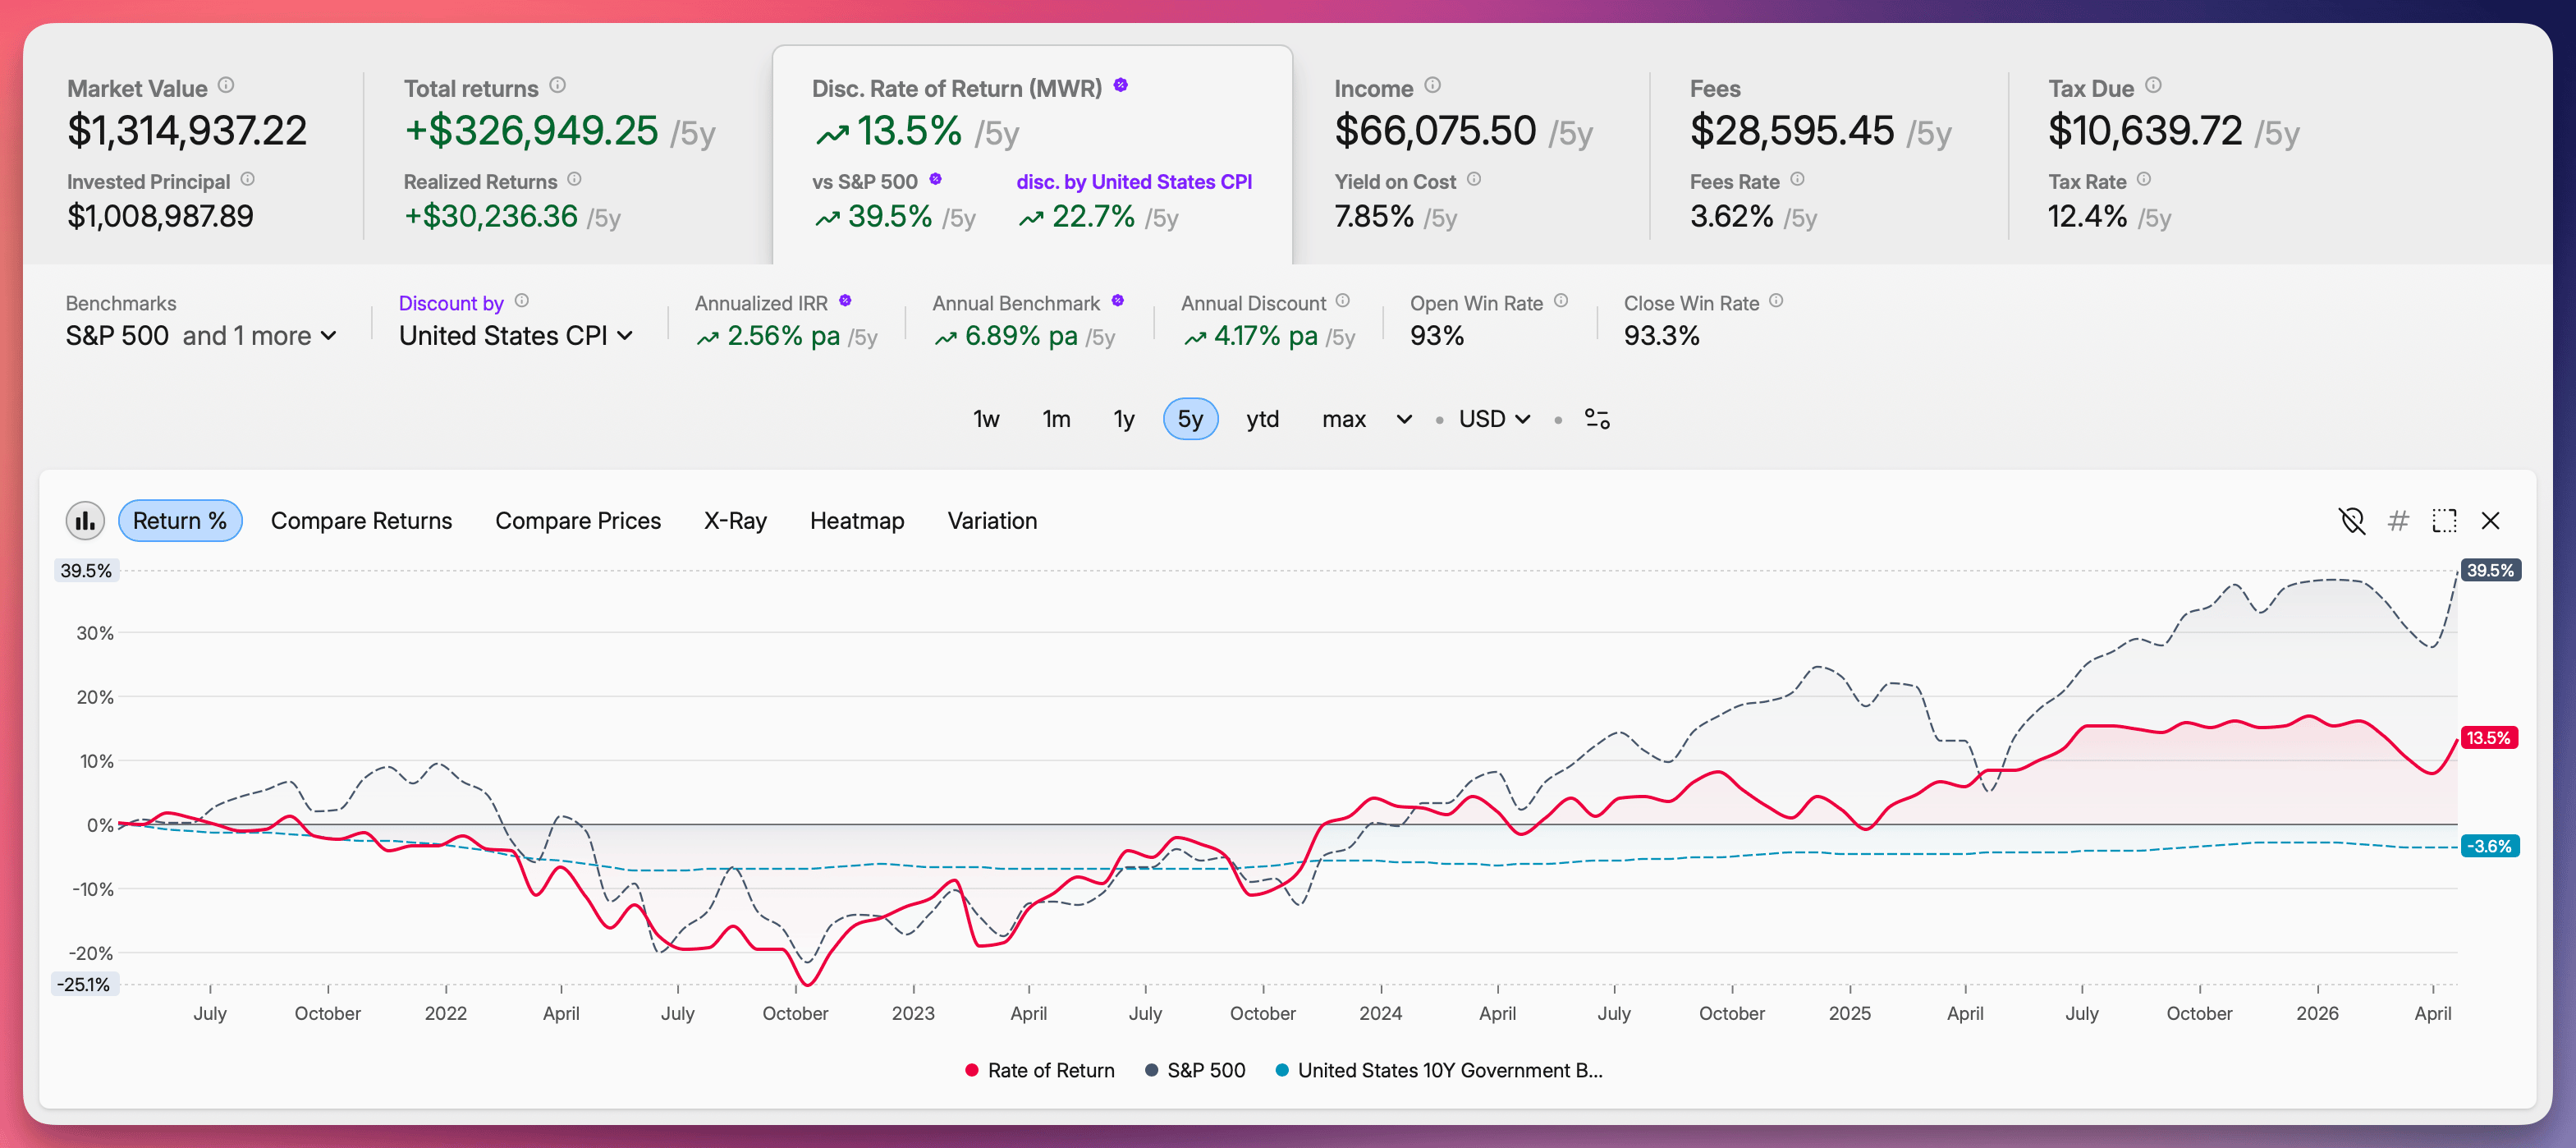
Une fois ajouté, l'indice de référence apparaît sur les graphiques de taux de rendement.
La page Résumé conserve son propre réglage d'indice de référence, et le modifier ici ne change pas celui de Portefeuille. Résumé formule aussi la comparaison différemment : il affiche l'écart entre votre rendement et celui de l'indice, tandis que Portefeuille trace le rendement propre de l'indice à côté du vôtre. C'est pourquoi régler l'indice de Résumé sur la devise du projet lit votre rendement par rapport à un zéro plat.
Gérer votre liste d'indices de référence
Choisissez Modifier les indices de référence dans le menu pour ajouter ou supprimer définitivement des entrées. Cette liste est celle que le sélecteur d'indice vous propose partout dans l'application. Environ 1 500 indices sont fournis d'office, recherchables par nom ou symbole — ils portent une icône de graphique linéaire, et taper un terme général comme index permet de les parcourir.
Sélectionnez Aucun pour retirer complètement la ligne d'indice de référence d'un graphique — avec plusieurs indices sélectionnés, l'option devient Effacer. Si vous videz la liste par accident, les indices peuvent être rajoutés depuis n'importe quel sélecteur d'indice de l'application.
Les indices de référence suivent la vue, pas l'actif
Un indice de référence ne peut pas être associé à un actif précis — passez à un autre actif et la sélection revient à la valeur par défaut. Enregistrez plutôt la vue en signet : l'état sauvegardé inclut l'indice choisi, donc un clic restaure la configuration exacte.
Quand l'indice souhaité n'est pas disponible
Certains indices ne sont pas licenciés pour la redistribution et ne figurent donc pas dans les données intégrées. Deux solutions de contournement :
- Utilisez un ETF qui réplique l'indice comme approximation — un ETF S&P 500 au lieu de l'indice lui-même. Attendez-vous à un léger écart lié à la tracking difference et aux frais.
- Créez un actif personnalisé et importez-en un historique de prix. C'est la même démarche décrite ci-dessous sous S'il n'existe pas d'indicateur intégré, qui explique aussi comment transformer une série de taux en prix.
Comparer avec plusieurs indices de référence
Vous n'êtes pas limité à un seul choix. Sélectionnez jusqu'à 10 indices de référence simultanément et Capitally les affichera tous sur le même graphique. C'est particulièrement utile lorsqu'un seul indice ne suffit pas — par exemple, pour comparer un portefeuille mondial à la fois au S&P 500 et au MSCI World, ou pour confronter un ETF sectoriel à un indice de marché large afin de voir lequel vous suivez réellement.
Indice de référence sur les prix des positions
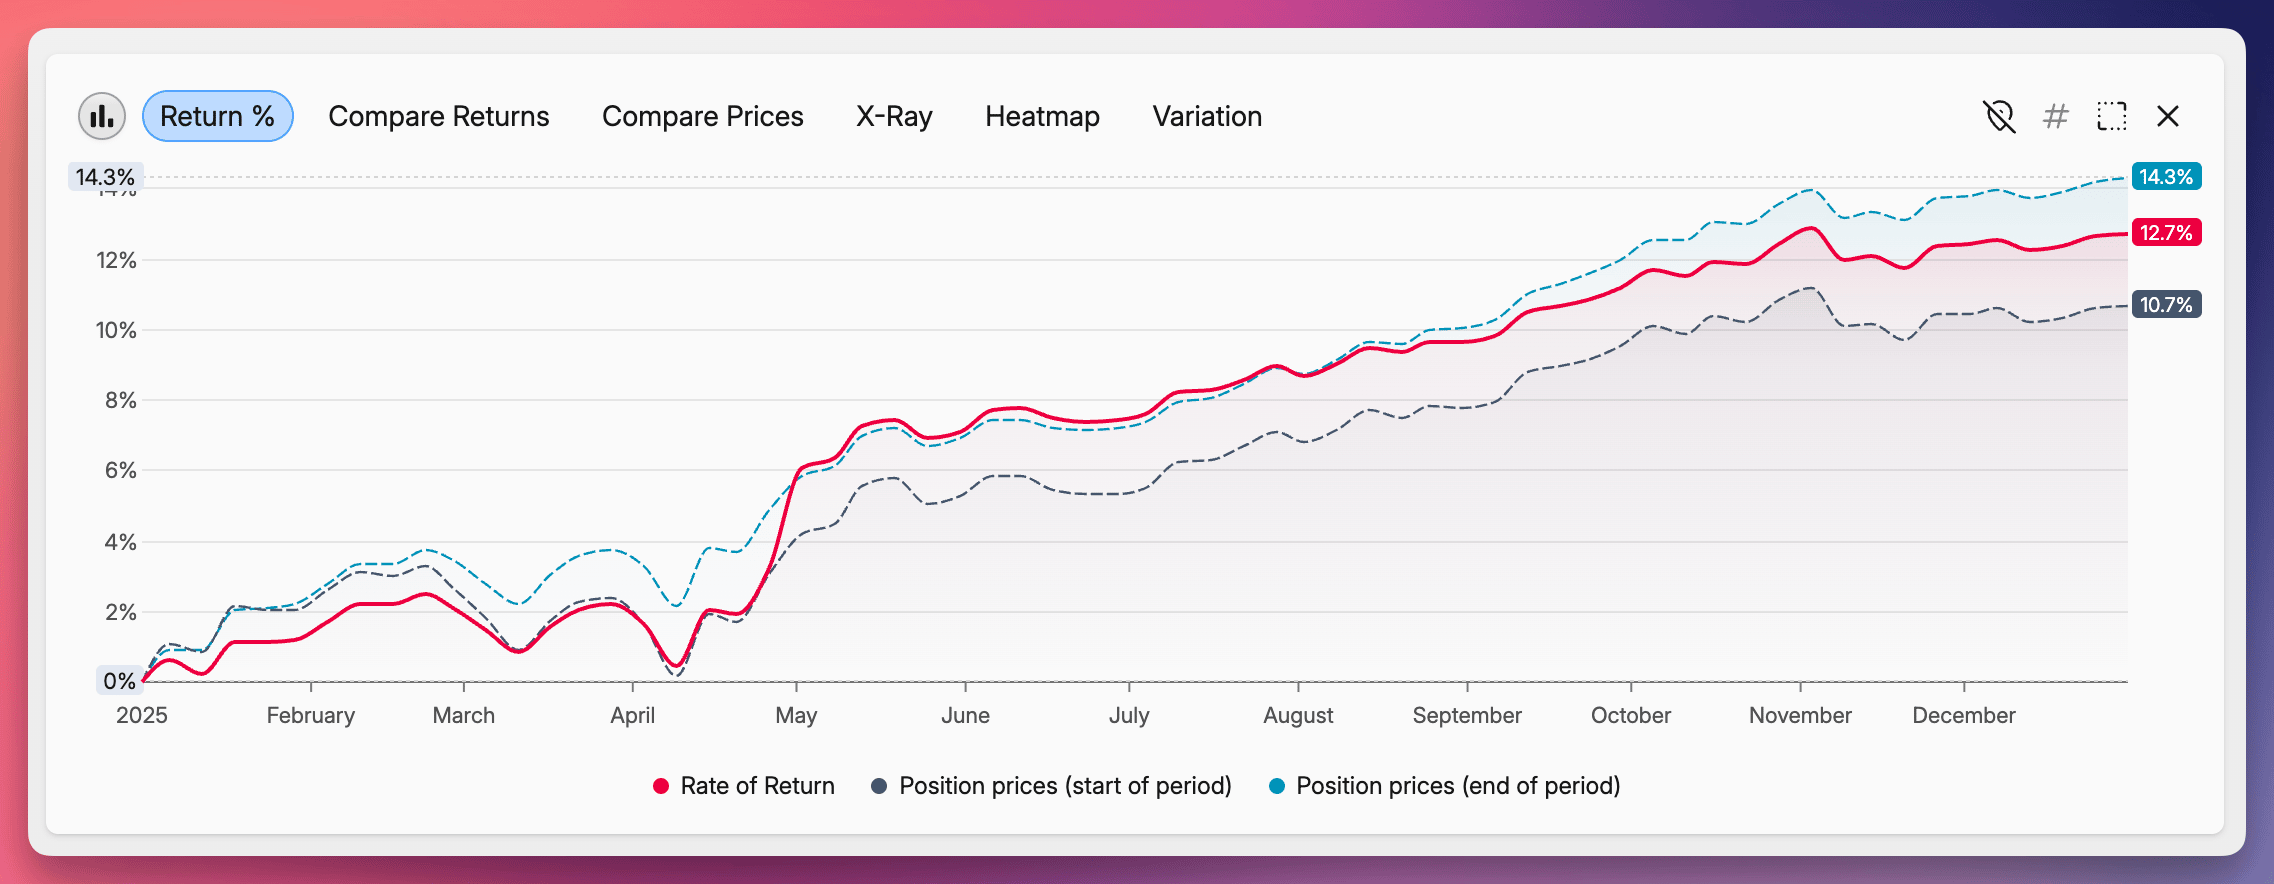
L'indice de référence sur les prix des positions répond à une question différente : quel aurait été mon rendement si je n'avais effectué aucune transaction durant cette période ?
Au lieu de vous comparer à un indice externe, Capitally construit une version hypothétique de votre propre portefeuille qui maintient une allocation fixe tout au long de la période — sans achat ni vente. La différence entre votre rendement réel et ce rendement hypothétique isole l'effet de votre activité de trading.
Vous pouvez choisir quelle allocation maintenir constante :
- Prix des positions (début de période) — conserve l'allocation que vous aviez réellement au début de la période sélectionnée. Répond à la question : « que se serait-il passé si je n'avais rien fait depuis le début ? ».
- Prix des positions (fin de période) — projette l'allocation avec laquelle vous avez terminé la période jusqu'au début. Répond à la question : « que se serait-il passé si j'avais toujours détenu la composition actuelle ? » pour une période clôturée.
- Prix des positions (aujourd'hui) — utilise votre allocation actuelle. Répond à la question : « que se serait-il passé si j'avais toujours détenu ce que je détiens maintenant ? ».
Exemple
Ouvrez 2025 avec l'option début de période . Vous verrez le rendement d'un portefeuille qui, au 1er janvier 2025, détenait exactement ce que vous déteniez, sans y toucher pour le reste de l'année. Si votre rendement réel en 2025 est supérieur, vos transactions ont créé de la valeur. S'il est inférieur, vous auriez mieux fait de ne rien faire.
Indicateurs économiques
Au-delà des indices boursiers et des ETF, vous pouvez comparer votre portefeuille à des données économiques réelles. Capitally propose une bibliothèque d'indicateurs macroéconomiques pour plus de 60 pays, issus directement d' Eurostat, de l' OCDEet de la Banque mondiale. Utilisez-les pour répondre à des questions qu'un indice boursier ne peut pas aborder :
- Mon portefeuille suit-il l'inflation ? Ajoutez CPI américain ou le CPI polonais à côté de votre portefeuille et vérifiez si votre courbe de rendement se situe au-dessus ou en dessous.
- Comment mon portefeuille immobilier se compare-t-il au marché global du logement ? HPI Allemagne ou HPI Royaume-Uni indiquent l'évolution moyenne des prix immobiliers dans ce pays — un repère naturel pour tout bien que vous y détenez.
- Le cash reste-t-il un choix raisonnable ? Rendement des obligations d'État américaines à 10 ans ou Taux de la Banque centrale de la zone euro montrent à quoi aurait ressemblé un rendement quasi sans risque sur la même période.
- Quelle est la santé de l'économie au sens large ? PIB France ou PIB Japon vous offrent une référence macroéconomique à long terme pour comparer.
Indicateurs disponibles :
- CPI — Indice des prix à la consommation (national)
- HICP — Indice des prix à la consommation harmonisé (méthodologie européenne)
- HPI — Indice des prix immobiliers
- CBRATE — Taux directeur de la banque centrale
- GB3M / GB10Y — Rendements des obligations d'État à 3 mois et à 10 ans
- GDP — Croissance du PIB
Recherchez-les dans le sélecteur d'indice de référence par nom de pays (par ex. « Germany stats ») ou par nom d'indicateur (ex. « DE-CPI »).
Comparaison nominale
Les indicateurs économiques s'affichent comme indices de référence par rapport au rendement nominal de votre portefeuille. La comparaison est côte à côte : si la courbe de votre portefeuille se situe au-dessus de l'IPC, vous progressez en termes réels ; si elle est en dessous, vous perdez du pouvoir d'achat. Pour obtenir un chiffre unique combiné — votre rendement moins l'indicateur — utilisez plutôt Réduire par un indice de référence à la place.
S'il n'existe pas d'indicateur intégré
Si Capitally ne dispose pas de la série dont vous avez besoin, construisez-la vous-même sous forme d'actif personnalisé. La seule règle qui piège les utilisateurs : un indice de référence exige une série de prix, pas de taux. Saisissez des niveaux d'indice cumulés, de sorte qu'une année à 10 % suivie d'une année à 5 % se lise 1 → 1,1 → 1,155, et jamais 0,10 puis 0,05.
- Créez un actif personnalisé nommé d'après la série.
- Convertissez les taux en niveaux cumulés comme ci-dessus.
- Collez l'historique de prix sur deux colonnes — date et prix.
- Saisissez le nom de l'actif dans le sélecteur d'indice de référence.
Réduire par un indice de référence
La comparaison côte à côte n'est pas la seule façon d'utiliser un indice de référence. Avec Réduire par, Capitally soustrait le taux de rendement de l'indice de référence de celui de votre portefeuille — ce qui reste est votre rendement réel (après inflation) ou excédentaire (après le marché).
Ouvrez l'onglet Taux de rendement dans Portefeuille et sélectionnez un indice de référence dans le sélecteur Réduire par , juste à côté du sélecteur d'indice de référence habituel. Les indices récemment utilisés, la liste prédéfinie IPC/IPCH et vos propres indices de projet y apparaissent tous.
Quelques exemples d'utilisation pour chaque cas :
- Réduire par l'IPC américain ou le IPCH polonais — votre rendement réel après inflation. Un rendement nominal de 7 % avec un IPC de 3 % s'affiche à ~4 %.
- Réduire par le S&P 500 ou le MSCI World — votre alpha par rapport au marché.
- Réduire par l'indice des prix de l'immobilier allemand ou britannique — comment vos positions immobilières ont évolué par rapport au marché local.
- Réduire par le rendement des obligations d'État américaines à 10 ans — votre prime au-dessus d'un taux quasi sans risque.
La réduction s'applique à toutes les méthodes de calcul du taux de rendement — TWR, IRR et ROI. Pour une comparaison équitable et homogène, les indices de référence et les rendements sur prix d'actifs individuels que vous comparez sont également réduits par la même série — ainsi, toutes les données du graphique sont exprimées dans les mêmes unités.
Comment les indices de référence sont calculés
Le rendement d'un indice de référence est un simple rendement en prix : (prix final / prix initial) - 1. Il ne tient compte ni des flux de trésorerie, ni des frais, ni des impôts, ni de l'inflation — délibérément, car il mesure ce qu'a fait l'indice sur la période, pas ce que vous avez fait. Les valeurs sont converties dans la devise d'affichage choisie via des taux de change quotidiens, afin que les deux rendements restent directement comparables.
Comme un indice de référence n'a pas de flux de trésorerie intermédiaires, le ROI, le TWR et l'IRR produisent tous le même chiffre pour l'indice. Seule exception : l'IRR annualisé, qui s'ajuste à la durée de la période. C'est pourquoi changer votre méthode de calcul du taux de rendement déplace votre propre ligne mais laisse l'indice de référence là où il était.
Il existe une exception à la règle du rendement en prix. Lorsque l'indice de référence est un Compte, un Filtre ou votre propre portefeuille, il est calculé exactement comme votre portefeuille — flux de trésorerie compris — pour que la comparaison reste à périmètre identique.
Votre propre rendement se calcule différemment :
- ROI —
cash_flows_out / cash_flows_in - 1, sans tenir compte du moment où l'argent a été déplacé. - IRR (MWR) — pondère à la fois le moment et le montant de chaque flux de trésorerie.
- TWR — élimine complètement l'effet des flux de trésorerie. Une position détenue pendant toute la période de comparaison devrait suivre l'indice de référence de près en TWR.
Lire le graphique de l'indice de référence
L'indice de référence est tracé sur la même période que le reste de la vue, et chaque graphique débute à la fin de la journée précédant la première date affichée. Ces deux éléments expliquent la plupart des surprises que rapportent les utilisateurs — un indice qui ne démarre pas à zéro, ou qui ne colle pas au chiffre cité ailleurs.
Définir la période de comparaison
Utilisez le sélecteur de période pour aligner la comparaison sur la plage qui vous intéresse. max couvre toute votre période de détention, et les préréglages plus longs intègrent davantage d'historique propre à l'indice. Vous pouvez aussi cliquer-glisser sur le graphique pour sélectionner une plage personnalisée.
Pourquoi le graphique ne démarre pas à zéro
Les graphiques débutent à la fin de la journée précédant la première date tracée, afin de capturer tout ce qui s'est passé le tout premier jour — mouvement de prix, frais, prime. Un graphique year-to-date commence donc au 31 décembre à 23:59:59, et n'affichera pas exactement zéro si l'indice ou votre portefeuille a bougé entre le 31 décembre et le 1er janvier. Les graphiques Max et Hold démarrent bien à zéro lorsque la série couvre toute la plage, car la date de départ se situe un jour avant la première transaction ; c'est aussi le cas de tout graphique dont le premier jour n'a connu aucune activité de marché — après un week-end, par exemple. Votre propre série, les indices intégrés et les indices personnalisés se comportent tous de la même manière.
Pourquoi le year-to-date diffère de Google Finance
Capitally mesure le year-to-date depuis la clôture du 31 décembre, donc le mouvement du premier jour de bourse est inclus dans le chiffre. Google Finance mesure depuis la clôture du premier jour de bourse, ce qui laisse ce mouvement de côté. Si le S&P 500 a progressé le 2 janvier, le YTD de Capitally inclut ce gain, celui de Google Finance non.
Réduire une série par elle-même affiche 0 %
Réduire par soustrait la série choisie de tout ce qui figure sur le graphique — votre portefeuille, les indices de référence et les actifs individuels — pour que le tout soit exprimé dans la même unité. Une série également affichée, par exemple le CPI Pologne réduit par le CPI Pologne, se trace donc en une ligne plate à 0 %. C'est la définition qui fonctionne comme prévu, pas un défaut.
Conseils
- Réorganisez votre liste dans Paramètres → Indices de référence, l'écran qui permet d'ajouter, de supprimer et de réordonner les entrées. Vos indices enregistrés apparaissent en haut de chaque sélecteur dans cet ordre, avant tout résultat renvoyé par la recherche.
- Combinez un indice de référence externe (par exemple le S&P 500) avec l'indice prix des positions (début de période) pour voir deux comparaisons très différentes côte à côte : « ai-je battu le marché ? » et « aurais-je fait mieux en ne changeant rien ? ».
- Utilisez le sélecteur Réduire par pour transformer n'importe quel indice de référence d'une comparaison côte à côte en une base qui est soustraite de votre rendement — utile pour afficher le rendement réel (après inflation) ou excédentaire (après le marché) en un seul chiffre.